Le crédit de stockage et warrantage : principe
Le crédit de stockage et warrantage est un crédit de court terme adossé à un stock de produits agricoles conservables, déposé dans un magasin sécurisé. Le producteur ou son organisation reçoit une avance à la récolte, garde le stock en gage et attend une période de meilleurs prix pour vendre. Le produit de la vente sert à rembourser le prêt. Le principe repose donc sur le stockage lui-même comme garantie, comme on le pratique en Afrique de l'Ouest et à Madagascar.
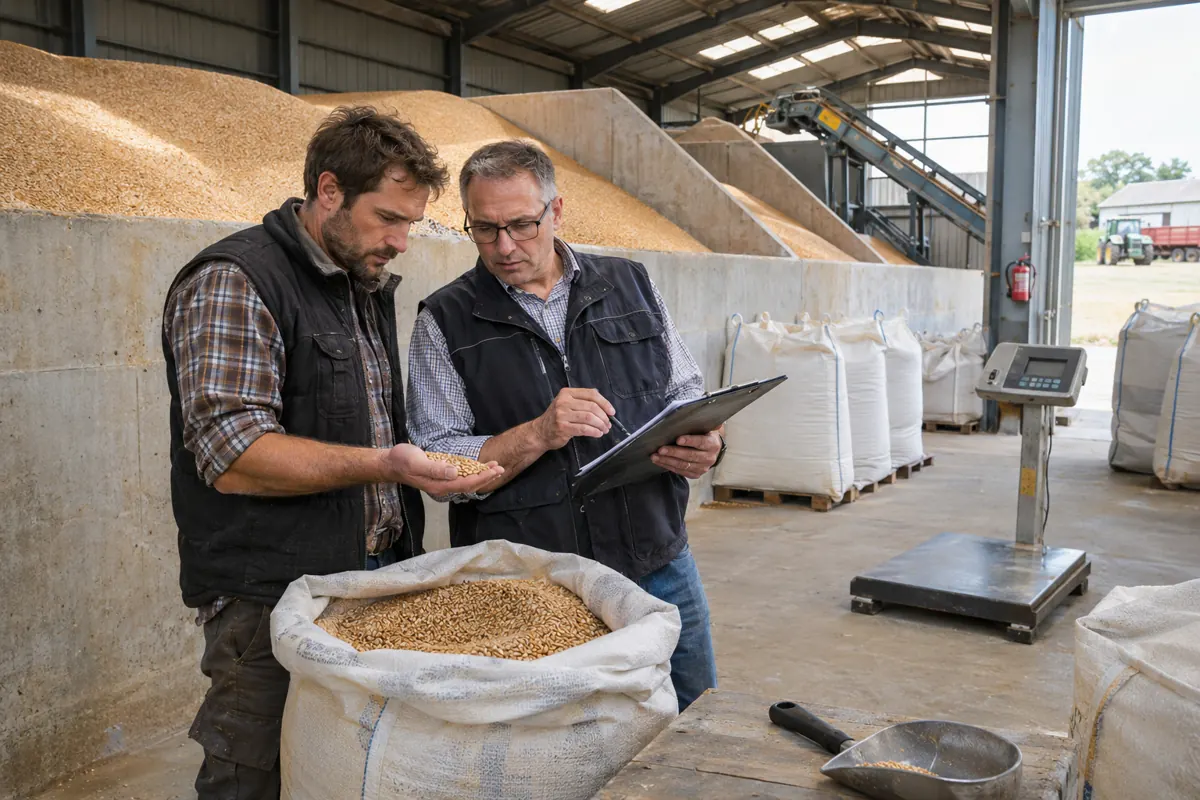
Agicap présente ce mécanisme comme un système de crédit pour les petits producteurs, notamment développé en Afrique de l'Ouest, où le stock sert de garantie et où le remboursement provient de la revente des produits. Une plaquette d'IFDC, dont les coordonnées renvoient au Bénin, le décrit comme un crédit de un à neuf mois, adossé à des produits comme le maïs, le soja ou l'huile de palme. Ces durées, plafonds et exemples viennent de pays africains : ce ne sont pas des données françaises.
Deux phases dans le cycle
D'après Agicap, qui le présente comme particulièrement développé en Afrique de l'Ouest, le warrantage comprend la constitution du financement à la récolte puis le déstockage à partir de la période de soudure, quand les prix remontent. Le producteur livre sa marchandise à l'entrepôt, qui délivre un récépissé précisant la nature, la quantité, la date et les informations utiles à la valorisation. La banque s'appuie sur ce document pour accorder le prêt.
Pourquoi stocker plutôt que vendre
À la récolte, l'offre est abondante et les prix sont souvent bas. Le producteur qui doit rembourser des dettes ou payer des charges vend à ce moment, parfois à perte. Le warrantage lui donne des liquidités sans vendre, donc la possibilité d'attendre. La plaquette d'IFDC, dont les coordonnées renvoient au Bénin, y voit un moyen d'éviter la vente à bas prix et le recours aux usuriers.
Comment se déroule une opération
Inter-réseaux, dont le document porte sur Madagascar, le Ghana, le Niger et l'Ouganda, décrit des étapes : formation de l'organisation de producteurs et de l'institution financière, demande de crédit du groupe, accord de l'institution et choix du magasin, stockage des produits en bon état, fermeture du magasin par un double cadenas dont l'institution et le groupe détiennent chacun une clé, déblocage du prêt, contrôles périodiques, remboursement avant le déstockage, puis déstockage éventuellement partiel tant que le stock restant couvre la dette.
Les acteurs sont les organisations de producteurs, les institutions de microfinance ou caisses d'épargne et de crédit, parfois un entreposeur tiers spécialisé, des conseillers techniques et des acheteurs comme les transformateurs ou les exportateurs. IFDC ajoute les fournisseurs d'intrants, l'État et les partenaires techniques.
La quotité de crédit
Dans ces contextes africains, le prêt reste inférieur à la valeur du stock. IFDC cite un plafond de 80 % de la valeur au moment de la constitution du stock pour un crédit accordé à une organisation de producteurs, et Agicap un prêt équivalent à 80 % du stock. Inter-réseaux indique que la valeur du stock est indexée sur le prix de marché lors du stockage et donne l'exemple de paysans du Ghana qui ont demandé à réduire la part gagée de 70-80 % à 40-50 % lorsque les écarts de prix se sont resserrés.
L'entrepositaire, pivot de la confiance
Agicap souligne que l'entrepositaire certifie la qualité de la marchandise et est seul à pouvoir certifier le warrant. IFDC recommande le double cadenas ou le recours à un entreposeur agréé et déconseille d'accorder un crédit de warrantage à une personne physique sans entreposeur agréé.
Avantages et limites du crédit de stockage et warrantage
Les avantages cités par IFDC sont multiples : éviter la vente à bas prix, faciliter l'accès au crédit, améliorer la qualité grâce aux normes de stockage, renforcer le pouvoir de négociation et réduire les coûts de transaction pour les acheteurs qui collectent de grandes quantités en un seul lieu. Pour la banque, le stock apporte une garantie concrète.
Les limites tiennent au risque. Inter-réseaux cite les risques techniques, comme la dessiccation, la pourriture, les ravageurs, les maladies et les inondations, le risque économique d'un prix de déstockage insuffisant pour couvrir le prêt et les frais de stockage, et le risque financier pour le prêteur si les procédures sont faibles ou la quotité trop élevée. IFDC désigne comme risque principal une stagnation des prix.
Un calcul à faire avant de stocker
Inter-réseaux conseille de comparer le gain net du stockage à la vente à la récolte, et le coût du crédit à l'intérêt du crédit que le paysan aurait contracté à la soudure. Une opération peut échouer : le document cite un cas à Madagascar en 2005 sur du manioc, où le prix moyen de vente (254 ariary par kilo) était inférieur au prix à la mise en stock (259 ariary par kilo) et où la perte moyenne, frais de stockage et intérêts compris, a atteint 53 ariary par kilo.
Conditions de réussite
Selon Inter-réseaux, les produits doivent être stockables et faciles à vendre, avec des variations de prix prévisibles. Les membres du groupe doivent être bien choisis et responsables ensemble, les contrôles de qualité réguliers, le remboursement prévu à l'avance à partir d'une autre source de revenu, et la connaissance du marché solide.
Quelle utilité pour une exploitation en France
Les documents décrivent le warrantage en Afrique de l'Ouest, à Madagascar, au Ghana, au Niger et en Ouganda, auprès de petits producteurs ; aucun ne décrit la France. Pour un exploitant français, le besoin de liquidités entre la récolte et la vente peut aussi être couvert par d'autres outils bancaires. Le crédit de campagne finance les dépenses de la saison, et la ligne de trésorerie renouvelable absorbe les décalages entre dépenses et ventes.
La logique du stockage reste utile : conserver la récolte pour la vendre quand les prix sont meilleurs suppose des silos, une trésorerie suffisante et une bonne lecture du marché. Cette stratégie se construit avec un prévisionnel de trésorerie qui montre les mois où l'argent manque.
Discuter avec sa banque
Un exploitant qui veut financer un stock de céréales, de vin ou de fourrage peut demander à son conseiller quelles solutions existent pour gager une marchandise stockée. Les dispositifs précis dépendent de la banque, du produit et du droit applicable. Ils n'ont pas été vérifiés ici et ne sont donc pas décrits.
Coopératives et groupements
Dans les exemples africains étudiés, ce sont les organisations de producteurs qui portent l'opération, avec une responsabilité collective. Cette logique rejoint celle des coopératives qui stockent et commercialisent la production de leurs adhérents.
Questions à se poser avant de gager un stock
Quatre vérifications simplifient la décision. Le produit se conserve-t-il sans perte pendant la durée prévue ? Le magasin offre-t-il des garanties de sécurité et d'assurance ? L'écart de prix attendu entre la récolte et la revente couvre-t-il les intérêts et les frais ? Le remboursement est-il prévu même si les prix ne remontent pas ? Si l'une des réponses est incertaine, mieux vaut réduire la part du stock gagée.
Dans les cas décrits par Inter-réseaux, la réussite vient de la discipline collective et de la préparation. Le crédit de stockage et warrantage n'est pas une solution miracle : c'est un outil pour répartir la vente dans le temps, avec un risque de marché que personne ne supprime.
Lire les conditions du prêt
Il faut lire les clauses sur les frais de stockage, l'assurance, les contrôles, la durée, le déstockage partiel et les conséquences d'un retard. Un contrat clair est le meilleur protecteur de l'emprunteur.
Un dernier point concerne la comparaison avec la vente à terme ou le contrat avec un acheteur. Fixer un prix à l'avance supprime le risque de marché mais renonce à une éventuelle hausse, alors que le stockage garde cette possibilité au prix d'un risque de baisse. Les deux approches peuvent se combiner : vendre une partie de la récolte tout de suite pour couvrir les charges et stocker le reste. Cette répartition réduit la pression de remboursement et laisse de la marge si les prix tardent à remonter.
Crédit de stockage et warrantage : questions fréquentes
Quelle part de la valeur du stock peut-on emprunter ?
Dans la plaquette d'IFDC, dont les coordonnées renvoient au Bénin, le crédit accordé à une organisation de producteurs est plafonné à 80 % de la valeur du stock au moment de sa constitution. Agicap, qui décrit surtout l'Afrique de l'Ouest, cite aussi un prêt équivalent à 80 % du stock. Le document d'Inter-réseaux précise que la quotité reste inférieure à 100 %.
Combien de temps dure un crédit de warrantage ?
La plaquette d'IFDC, dont les coordonnées renvoient au Bénin, décrit un crédit agricole à court terme de un à neuf mois. Inter-réseaux, à propos de Madagascar, du Ghana et du Niger, parle de crédits de quelques mois dans un cycle suivi sur un an. L'objectif est de vendre le stock lorsque les prix remontent, avant le remboursement.
Qui garde le stock pendant le crédit ?
Dans les cas africains décrits par Inter-réseaux, le stock est déposé dans un magasin sécurisé, fermé par un double cadenas dont l'institution financière et le groupe détiennent chacun une clé, ou confié à un entreposeur agréé. Aucune sortie n'est possible sans remboursement ou accord du prêteur.
Quels risques le warrantage comporte-t-il ?
Inter-réseaux cite les pertes techniques par dessiccation, pourriture, ravageurs ou inondation, et le risque de prix : au déstockage, la vente peut ne pas couvrir le prêt et le stockage. Le prêteur supporte aussi un risque si les contrôles sont faibles.